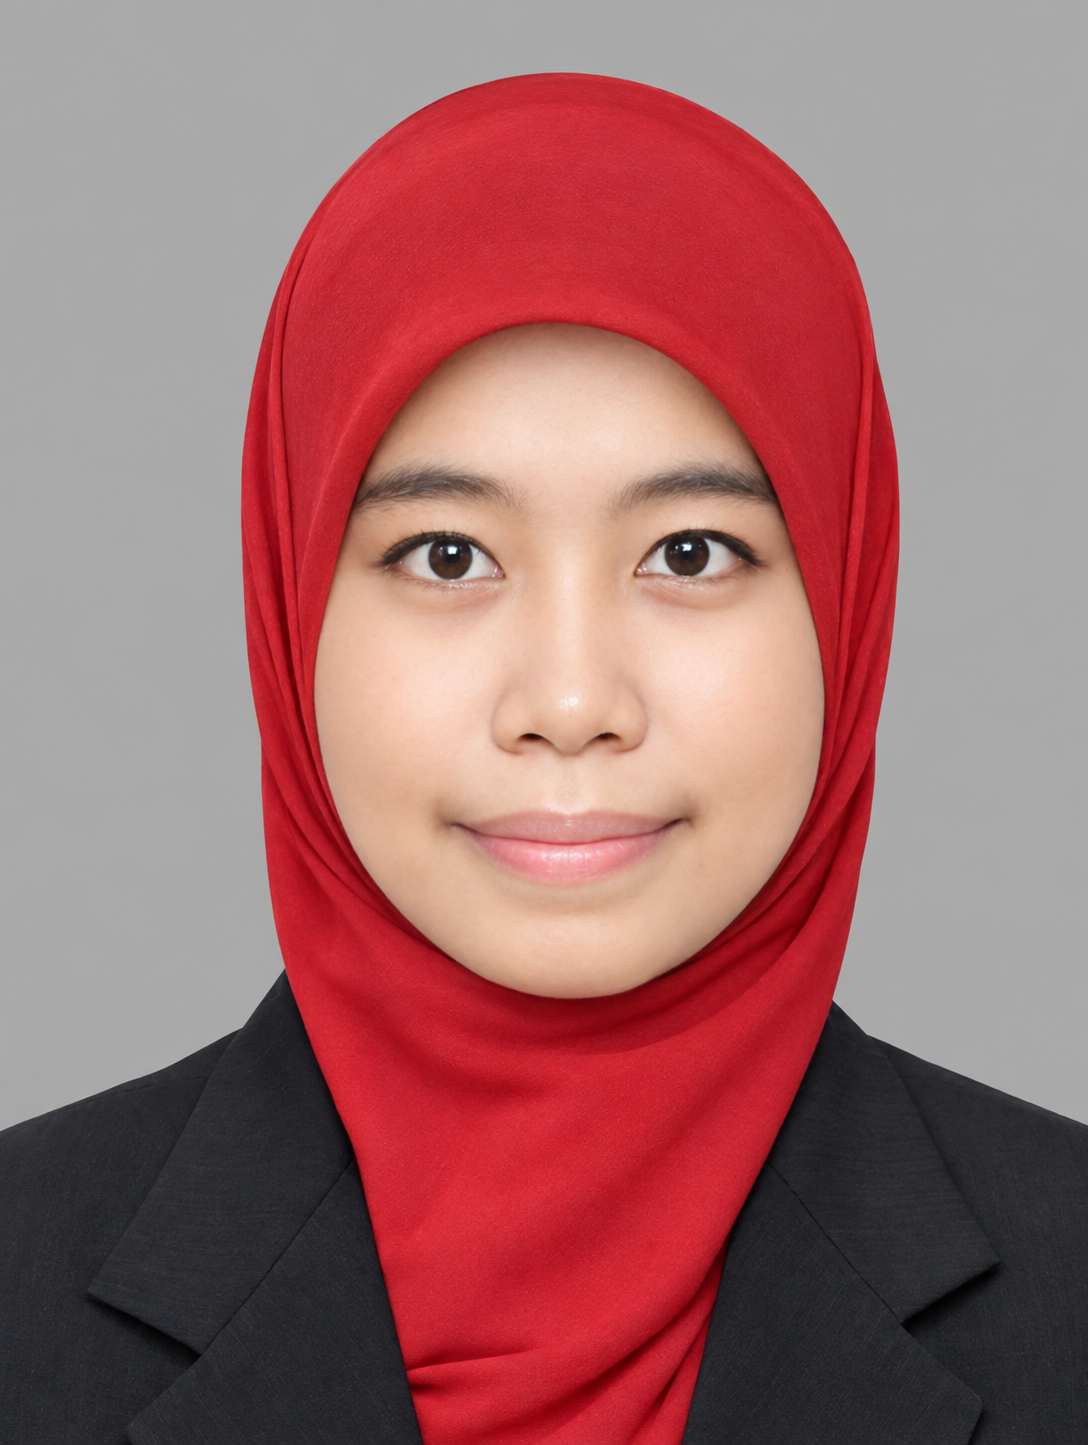
Aniq Atiqi Rohmawati, S.Si., M.Si.
Aniq Atiqi Rohmawati merupakan dosen Fakultas Informatika, Universitas Telkom sejak 2015. Bidang penelitiannya adalah analitika risiko kuantitatif dengan pendekatan statistika dan komputasi. Fokus utamanya mencakup ukuran risiko distorsi, sensitivitas ukuran risiko, dominasi stokastik, serta pemodelan volatilitas. Penelitian tersebut diterapkan pada risiko keuangan, dekarbonisasi portofolio, mortalitas, serta pasar karbon dan energi.
NIP
Kode Dosen
Kelompok Keahlian
Riset Area
- Quantitative Risk Measures
- Stochastic Modeling
- Time Series Analysis
- Statistical Learning
- Applied Probability
Publikasi
| No | Judul dan penulis | Penerbit / Indeks | Tahun |
| 1 | Integrating AR-SVR and Distortion Risk Measures for Mortality Risk Forecasting
A. Rohmawati (penulis pertama), A. Hakim, A. Ahdika, K. Syuhada, Octavina DOI: 10.1016/j.asoc.2025.114030 |
Applied Soft Computing, vol. 186
Q1 |
2025 (online 9 Okt 2025) |
| 2 | Enhancing Portfolio Decarbonization Through SensitivityVaR and Distorted Stochastic Dominance
A. Rohmawati (penulis pertama), O. Neswan, D. Puspita, K. Syuhada DOI: 10.3390/risks12100167 |
Risks (MDPI), 12(10), 167
Q1 |
2024 |
| 3 | Enhancing Value-at-Risk with Credible Expected Risk Models
K. Syuhada et al., termasuk A. Rohmawati DOI: 10.3390/ijfs12030080 |
International Journal of Financial Studies
Q2 |
2024 |
| 4 | Boosting Methods for Dengue Incidence Rate Prediction in Bandung District
F. Nhita, D. Adytia, A. A. Rohmawati DOI: 10.24843/LKJITI.2022.v13.i03.p05 |
Lontar Komputer (LKJITI), 13(3)
SINTA 2 |
2022 |
| 5 | Forecasting Number of COVID-19 Cases in Indonesia with ARIMA and ARIMAX Models
B. S. Aji, A. A. Rohmawati |
Int. Conf. on Information and Communication Technology (ICoICT) ke-9
Prosiding; ±20 sitasi |
2021 |
Penelitian
| No | Tema penelitian | Fokus dan luaran |
| 1 | Peramalan risiko mortalitas | Menggabungkan model autoregresif dengan support vector regression (AR-SVR) dan ukuran risiko distorsi. Luaran: artikel Q1 di Applied Soft Computing (2025). Kolaborasi dengan peneliti ITB, peneliti NTUST-Taiwan, BRIN, dan Universitas Islam Indonesia. |
| 2 | Dekarbonisasi portofolio keuangan | Pengembangan SensitivityVaR dan kriteria dominasi stokastik terdistorsi untuk portofolio rendah karbon. Luaran: artikel Q1 di Risks (2024). |
| 3 | Dinamika Pasar Karbon | Penerima Research Grant Bank Indonesia (2025)-Anggota. Integrasi Ukuran Risiko Distorsi dan Model Volatilitas dalam Dinamika Pasar Karbon: Evaluasi Stabilitas Harga Kredit Karbon dan Efektivitas Regulasi di Indonesia. Kolaborasi dengan peneliti ITB dan peneliti NTUST-Taiwan
|
| 4 | Model Prediksi Risiko Energi | Penelitian Fundamental Reguler Kemdiktisaintek (2026)-Anggota. Model Prediksi Risiko Energi dan Konsekuensi Investasi Keuangan di Bawah Ketidakpastian Iklim. Kolaborasi dengan peneliti ITB
|
Pengabdian Kepada Masyarakat
| No | Kegiatan | Keterangan |
| 1 | Pelatihan Visualisasi dan Analisis Data Menggunakan Tableau di SMKN 3 Bandung | Anggota (2021) |
| 2 | Pengenalan MS Excel untuk Analisis Data di SMKN 3 Bandung | Anggota (2022) |
| 3 | Pengenalan Data Sains dan Pelatihan Bahasa Pemrograman Python untuk Siswa SMA Telkom Bandung | Anggota (2022) |
Prestasi dan Keterlibatan
Peserta Doctoral Colloquium on Risk Analytics (DoCRA): Networks and Risk Propagation, yang diselenggarakan oleh Collegio Internazionale Ca’ Foscari, Ca’ Foscari University of Venice, 18-31 Januari 2026. DoCRA merupakan bagian dari proyek “Educating Future Citizens” yang didanai oleh Ministerial Decree 291/2024 – National Recovery and Resilience Plan, Mission 4 Education and Research.
Kunjungan riset:
- Departemen Industrial Management, National Taiwan University of Science and Technology, 6-11 Oktober 2024 dan 1-5 Oktober 2025, Taipei–Taiwan.
- Departemen Applied Statistics, King Mongkut’s University of Technology North Bangkok, 19 November 2025, Bangkok–Thailand.
- Departemen Business School, Kasetsart University, 20 November 2025, Bangkok–Thailand.
Daftar konferensi:
- International Conference of Optimization and Financial Mathematics, Tail distortion risk measure based on conditional value-at-risk, 16-17 September 2023, Institut Teknologi Bandung–Indonesia.
- International Society for Business and Industrial Statistics, Dynamic portfolio management: sensitivity value-at-risk, generalized likelihood ratio and q-learning optimization, 11-13 Juli 2024, Universitas Islam Indonesia–Indonesia.
- INFORMS Conference on Financial Engineering and FinTech, Comparative backtesting of tail distortion-based risk Measures, 19-21 Agustus 2024, Hong Kong Polytechnic University–Hongkong.
- International Conference on Applied Physics and Mathematics, Tail-distortion risk measures for assessing process variability in manufacturing, 10-12 April 2025, Tokyo-Jepang.
- Quantitative Finance Conference, Sensitivity-Adjusted risk measure with dynamic dependence for insurance portfolios, 31 Juli-1 Agustus 2025, National University of Singapore—Singapura.
- Biennial International Nursing Conference and SIGMA ASIA Regional Conference 2026, Machine learning-assisted markov–INAR forecasting of hospital-acquired malnutrition risk in pediatric patients, 27-29 Oktober 2026, Universitas Indonesia—Indonesia.
